Macro-economische beschouwing: (Slappe) koorddansen voor gevorderden
Tijdens de afgelopen maand lieten de financiële markten zich (opnieuw) zowel van hun zonnigste als donkerste zijde bewonderen. Tegelijkertijd met nieuwe recordniveaus voor de S&P Composite en een sterke NASDAQ vielen ook de grote onderlinge verschillen op in koersprestatie tussen (sub)sectoren en individuele waarden. De concentratiebeweging bij de koersstijgingen zet zich nadrukkelijk voort maar dat vormt geen vertaling voor de onderliggende dynamiek van de Amerikaanse economie, die niet zomaar weggezet mag worden als een bijproduct van wat potentieel een AI-zeepbel zou kunnen zijn.
In feite deden 10 van 11 sectoren het beter dan verwacht met uitschieters in de financiële sector en (begrijpelijk) bij energiebedrijven, naast de farmaceutische sector en vanzelfsprekend ook de technologie-groep en zelfs met een markante opflakkering van de winstgroei in het segment van de industriële bedrijven.
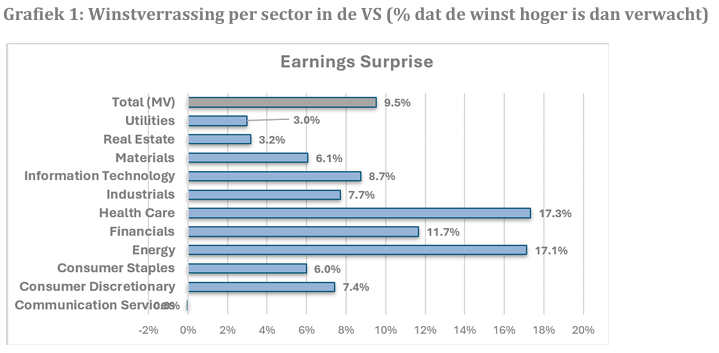
De robuuste ondernemingswinsten over het voorbije kwartaal (in de VS) wijzen op de onderliggende kracht van de Amerikaanse economie maar het is onmiskenbaar zo dat de vastgestelde groei in toenemende mate toe te schrijven is aan de AI-investeringsboom. Dit houdt zowel opportuniteiten als risico’s in.
De toepassingen van AI lijken grenzeloos en kunnen een reuzensprong in productiviteit veroorzaken (vooral in de dienstensectoren). De vergelijking met de impact van de industriële revolutie, ingezet in de tweede helft van de 18de eeuw, dringt zich steeds nadrukkelijker op. We menen overigens dat het effect van AI wellicht zelfs nog (veel) belangrijker kan zijn maar vergeet hierbij niet dat de productiviteitswinst zich destijds slechts zeer langzaam en geleidelijk doorzette, in tegenstelling tot de mythische verhalen over de invoering van de stoommachine en de weefgetouwen.
De impact van AI zal wellicht de industriële revolutie ruimschoots overtreffen, maar de winst in productiviteit zal zich waarschijnlijk trager manifesteren dan beleggers momenteel verwachten. Ongeduldige beleggers kunnen vandaar de beursontwikkeling van zowel chipproducenten als bedrijven die zich intensief toeleggen op de AI-toepassingen tijdelijk verregaand verstoren.
Terwijl aandelenmarkten hoger klimmen, zij het via een slibberig en hobbelig pad, zinken obligaties steeds verder weg in het moeras dat in 2022 ontstond: De Russische invasie veroorzaakte destijds een tijdelijke opstoot van de inflatie, wat een scherpe terugval van de koersen van vastrentend papier uitlokte.
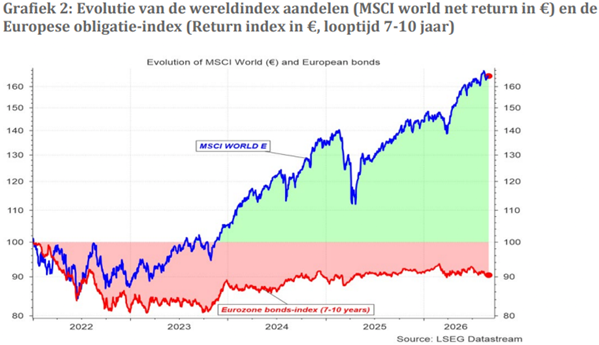
Door de daaropvolgende paniekreactie bij de Amerikaanse en Europese centrale banken werd de beleidsrente steeds verder opgetrokken in een poging om de inflatie de pas af te snijden. Of uitgedrukt in wielertermen: Dit was slechts een chasse-patate: Een politieke keuze die gedoemd is om te mislukken want een dergelijke beleidsmaatregel leidt enkel tot het gewenste doel wanneer de prijsstijgingen het gevolg zijn van een sterke economische vraag. De inflatie van 2022-2023 was grotendeels een aanbodschok en werd behandeld alsof het een vraagprobleem was.
De oorzaak lag voornamelijk bij de (tijdelijk) sterk gestegen voedsel-, grondstoffen- en energieprijzen. Met een (veel) hogere beleidsrente smeet de monetaire overheid in deze omstandigheden nog wat olie op het vuur want bedrijven zullen niet alleen hun hogere productieprijzen maar nu ook hun gestegen financieringskosten doorrekenen aan de eindklant.
Precies wat ook nu weer dreigt te gebeuren: De toename van de oliefactuur wordt (nu al in Europa en naar verwachting binnen enkele maanden in de VS) nog versterkt met hogere beleidsrente. Het feit dat dit ook deze keer contraproductief zal werken, leidt tot (nog) hogere inflatieverwachtingen die zich vertalen in oplopende obligatierente. In de VS wordt deze evolutie nog verder aangewakkerd door de sterk oplopende financieringsbehoefte als gevolg van de verregaande investering in AI-infrastructuur en toepassingen.
Zolang de stijgende ondernemingswinsten de hogere langetermijnrente compenseren, kunnen aandelenmarkten standhouden en, ondanks de onvermijdelijke volatiliteit, hun opwaartse trend hervatten. Zolang de winstgroei overeind blijft, kunnen aandelenmarkten hogere rentevoeten absorberen. Maar de koord wordt steeds slapper. Aan de ene zijde trekken AI-investeringen en ondernemingswinsten de markten hoger; aan de andere zijde duwen geopolitieke spanningen, hogere energieprijzen en oplopende financieringskosten in de tegenovergestelde richting. Het evenwicht blijft voorlopig behouden, maar de bewegingsruimte wordt almaar kleiner.
Dat laatste is zeker in Europa problematisch: De ondernemingsresultaten lieten inderdaad wel enige vooruitgang optekenen en waren zelfs wat beter dan verwacht maar in veel mindere mate dan in de VS. Anderzijds valt op dit vlak voorlopig weinig nieuwe steun te verwachten. De meeste Amerikaanse bedrijven hebben hun indrukwekkende resultaten (in 86% van de gevallen nog beter dan de reeds hooggespannen verwachtingen) immers al bekend gemaakt zodat de beurzen nu tijdelijk de speelbal zijn van ongunstige geopolitieke ontwikkelingen. Deze wijzen eerder op een bestendiging van de hogere olie- en gasprijzen en laten weinig opening zien voor een toenadering tussen beide partijen. Dankzij de oplopende inflatie in de VS weten de Iraanse beleidsvoerders immers dat de tijd in hun voordeel tikt, terwijl de Amerikaanse reacties keer op keer mislukken. De met veel tromgeroffel aangekondigde “Economic D-Day” bleek een lachertje en een belediging van het militairstrategische inzicht, de onwaarschijnlijke moed en het doorzettingsvermogen die op 6 juni 1944 (en de maanden die volgden) aan de dag werd gelegd.
De Amerikaanse president grabbelde hierbij opnieuw lukraak in het verleden, net zoals hij al deed bij operatie Epic Fury (de aanval op Iran) die verwijst naar Urgent Fury (een zeer “succesrijke” militaire operatie van president Reagan om de moraal van de Amerikaanse mariniers wat op te krikken, die was gericht tegen een eiland -Grenada- met evenveel inwoners als de stad Leuven) of de naar Independence Day vernoemde Liberation Day, de burleske die op 2 april 2025 werd opgevoerd in de rozentuin van het Witte Huis om de absurde tariefverhogingen aan te kondigen.
Het nieuwste hoofdstuk in dit onsmakelijke boek wordt geschreven tegen de achtergrond van de aangekondigde tariefverhogingen, gericht tegen buurland en grootste handelspartner Canada. Trump laat zich hierbij opnieuw nadrukkelijk inspireren. Deze keer met enerzijds een vergeten sectie uit het beruchte Smoot-Hawley tarief uit 1930 (één van de hoofdoorzaken van de Grote Depressie) en de demarches van president McKinley, het grote idool van de huidige inwoner van het Witte Huis, die in het begin van de vorige eeuw tevergeefs probeerde om zijn bovenbuur op de knieën te krijgen met torenhoge tarieven op onder meer houtproducten.
Beide zijn totale anachronismen maar daarom niet minder gevaarlijk. Vergeet niet dat Canada economisch sterk staat maar hierbij asymmetrisch sterk afhankelijk is van de VS en vandaar flink wat hinder zou kunnen ondervinden. Men is daar echter wel aan guur weer gewend.
Het doel van de Trump-administratie is zonder meer duidelijk: Er moet dringend worden geknipt in de beleidsvrijheid van Canada. Een land dat economisch zo nauw versmolten is met de VS moet korter aan de leiband van Washington en dient daarom een deel van zijn soevereiniteit op te geven, meer bepaald waar het gaat om het afsluiten van handelsakkoorden met “vijanden” als Europa of China. Hierbij wordt gretig gegraaid in een grabbelton van achterhaalde wetten, uitzonderingsprocedures en obscure reglementen om zo tot een willekeurige beslissing te komen. Het lijkt wel op de video-arbitrage bij een hockeywedstrijd …
Deze blog is een uitgave van Finaid Financials Bv. Behoudens de uitdrukkelijke bij wet bepaalde uitzonderingen mag niets uit deze uitgave verveelvoudigd opgeslagen in een geautomatiseerd gegevensbestand of openbaar gemaakt worden, op welke wijze ook, zonder de uitdrukkelijke voorafgaande en schriftelijke toestemming van de uitgever. Dit document verstrekt commerciële informatie en mag in geen geval gelijkgesteld worden met beleggingsadvies. De verstrekte informatie vormt geen aanbod betreffende financiële, bank-, verzekerings- of andere producten of diensten. De informatie in dit document is afkomstig van zorgvuldig gekozen bronnen. Finaid Financials Bv geeft echter geen enkele garantie over de actualiteit, de nauwkeurigheid, de juistheid, de volledigheid of de opportuniteit van de informatie, gegevens of publicaties. De uitgever kan niet aansprakelijk worden gesteld voor het niet-verwezenlijken van de verwachtingen.